
แชร์บทความนี้
ส่งต่อให้เพื่อนหรือทีมงานของคุณ
ข้อมูลที่น่าสนใจ
จำนวนเดือนโบนัสต้องอ่านควบคู่กับฐานและองค์ประกอบการจ่าย
ข้อมูล 176 บริษัทเป็นบริบทของผลสำรวจปี 2025 ไม่ใช่เกณฑ์จ่ายของทุกองค์กรหรือประมาณการปี 2570
Deloitte Thailand Salary Policies Survey 2025เปิดต้นทางก่อนถามว่าได้กี่เดือน ต้องตอบให้ได้ว่าเงินส่วนไหนกำลังนำมาแบ่ง
พนักงานมักเริ่มจากคำถามว่าโบนัสปีนี้ได้กี่เดือน ขณะที่ฝ่ายการเงินต้องดูผลประกอบการและภาระจ่ายจริง ส่วนผู้จัดการต้องตอบว่าทำไมคนในทีมได้รับต่างกัน หากนำสามคำถามนี้มารวมกันตั้งแต่ต้น เกณฑ์ที่ประกาศอาจดูเข้าใจง่าย แต่คุมยอดรวมและอธิบายเหตุผลได้ยาก
HISTECH เสนอให้แยกการตัดสินใจเป็นสองส่วน ได้แก่ การกำหนดกองเงินที่บริษัทจ่ายได้ และการจัดสรรกองนั้นให้ผู้มีสิทธิ์ตามหลักเกณฑ์ที่ตกลงไว้ คะแนนผลงานช่วยเรื่องการแบ่งเงิน แต่ไม่ควรทำให้วงเงินรวมขยายขึ้นโดยไม่มีผู้อนุมัติ
ผลสำรวจโบนัสไทยบอกบริบทตลาด แต่ไม่ได้กำหนดสิทธิ์ของบริษัทเรา
Deloitte ระบุว่าผลสำรวจปี 2025 ครอบคลุมบริษัทชั้นนำในไทย 176 แห่ง และแนวโน้มโบนัสผันแปรของปีนั้นเฉลี่ยประมาณสองเดือน ต้องอ่านว่าเป็นข้อมูลของกลุ่มสำรวจและช่วงเวลาที่รายงาน ไม่ใช่ผลจ่ายจริงของทุกบริษัทไทย หรือประมาณการโบนัสปี 2570
HR Center มีเอกสารสรุปผลสำรวจการปรับเงินเดือนและโบนัส 2568–2569 ของตนเอง ซึ่งแยกรูปแบบโบนัสคงที่ โบนัสผันแปร และการใช้สองส่วนร่วมกัน ทั้งสองแหล่งจึงช่วยเตือนว่าคำว่าโบนัสกี่เดือนอาจมีองค์ประกอบต่างกัน ไม่ควรนำค่าเฉลี่ยต่างชุดมารวมเป็นตัวเลขอ้างอิงเดียว
ก่อนใช้ข้อมูลตลาด ควรตรวจอุตสาหกรรม ขนาดบริษัท ปีที่จ่าย ฐานเงินเดือนที่ใช้ และโบนัสส่วนใดถูกรวมอยู่ด้วย บริษัทควรตรวจสัญญา ข้อตกลง และแนวปฏิบัติเดิมร่วมกับผู้รับผิดชอบด้านแรงงานก่อนปรับเงื่อนไข ไม่สรุปว่าส่วนที่เรียกว่าผันแปรเปลี่ยนได้ทันทีเสมอไป
กำหนดกองโบนัสและเงื่อนไขธุรกิจก่อนดูรายชื่อพนักงาน
ให้ฝ่ายการเงินกับผู้บริหารตกลงฐานคำนวณ เช่น ใช้กำไรตัวใด กระแสเงินสดเพียงพอเมื่อใด และมีวงเงินสูงสุดเท่าไร หากใช้ตัวคูณผลประกอบการ ต้องกำหนดเงื่อนไขและผู้อนุมัติไว้ก่อน ไม่เลือกสูตรย้อนหลังเพื่อให้ได้ยอดที่ต้องการ
- แยกภาระโบนัสตามเงื่อนไขเดิมออกจากกองผันแปรที่กำลังออกแบบ
- ยืนยันเงินเดือนฐาน วันที่ตัดข้อมูล ผู้มีสิทธิ์ และวิธีนับระยะเวลาทำงาน
- จำลองกรณีผลประกอบการต่ำกว่าเป้า เท่าเป้า และสูงกว่าเป้า โดยไม่ประกาศเป็นคำมั่นก่อนอนุมัติ
- บันทึกเพดานวงเงิน ผู้อนุมัติ และวิธีจัดการเงินส่วนต่างจากการปัดเศษ
ตัวอย่างแบ่งกองโบนัสโดยคุมยอดรวมให้เท่ากับเงินที่อนุมัติ
ตัวอย่างสมมตินี้มีพนักงานสามคน ทำงานครบปีและมีสิทธิ์เต็มจำนวน ฐานเงินเดือนรายเดือนของ ก ข และ ค คือ 20,000 บาท 30,000 บาท และ 50,000 บาท ตามลำดับ รวม 100,000 บาท สมมติเป้าหมายโบนัสผันแปร 1.5 เดือน และตัวคูณผลประกอบการ 0.8 จะได้กองเงิน 100,000 × 1.5 × 0.8 = 120,000 บาท ตัวเลขนี้ไม่รวมโบนัสคงที่และไม่ใช่เกณฑ์แนะนำตลาด
สมมติน้ำหนักผลงานของ ก ข และ ค เป็น 1.0, 1.2 และ 0.8 นำฐานเงินเดือนคูณน้ำหนัก จะได้ 20,000, 36,000 และ 40,000 หน่วย รวม 96,000 หน่วย จากนั้นคำนวณเงินแต่ละคนด้วยกอง 120,000 บาท × หน่วยของคนนั้น ÷ 96,000 ไม่ใช้ตัวคูณเพิ่มให้แต่ละคนแล้วปล่อยให้ยอดรวมเกินกอง
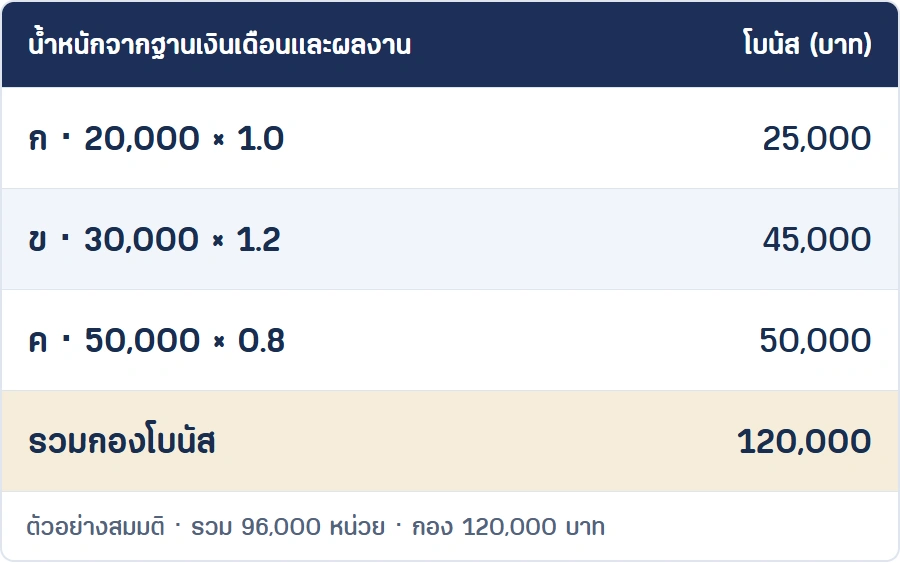
ผลจัดสรรคือ ก ได้ 25,000 บาท ข ได้ 45,000 บาท และ ค ได้ 50,000 บาท รวม 120,000 บาทพอดี แม้ ค มีน้ำหนักผลงานต่ำกว่า ก แต่ได้รับเงินสูงกว่าเพราะตัวอย่างนี้ผูกกับฐานเงินเดือนด้วย หากองค์กรต้องการให้ผลงานมีผลต่างออกไป ต้องทบทวนหลักคิดและสื่อสารให้ชัด ไม่เปลี่ยนความหมายของสูตรภายหลัง
คะแนนประเมินต้องอธิบายได้ก่อนนำไปเป็นตัวคูณเงิน
CIPD อธิบายในบทนำเรื่องโบนัสว่าความได้ผลขึ้นกับปัจจัยในการออกแบบและการตอบสนองของแต่ละคน จึงไม่มีเหตุให้ถือว่าเพิ่มส่วนต่างโบนัสแล้วผลงานจะดีขึ้นโดยอัตโนมัติ การใช้คะแนนที่เกณฑ์ยังไม่นิ่งอาจทำให้ปัญหาเดิมเรื่องการประเมินกลายเป็นข้อโต้แย้งเรื่องเงิน
ก่อนส่งยอดให้ Payroll ให้ผู้จัดการเทียบหลักฐานของระดับคะแนนเดียวกัน ตรวจว่าพนักงานมีโอกาสทำเป้าหมายใกล้เคียงกันหรือไม่ และทบทวนกรณีที่งานต้องพึ่งทีมอื่น ควรมีช่องทางขอทบทวนข้อมูลโดยไม่เปิดเผยค่าตอบแทนรายบุคคลของคนอื่น
HRIS และฝ่ายการเงินควรตรวจข้อมูลคนละจุด
- HR ยืนยันรายชื่อผู้มีสิทธิ์ ฐานเงินเดือน ระยะเวลาที่นำมาคำนวณ และคะแนนที่อนุมัติแล้ว
- ฝ่ายการเงินยืนยันกองเงิน ตัวคูณบริษัท และยอดรวมก่อนกับหลังปัดเศษ
- Payroll ตรวจรายการรับจ่ายและการดำเนินการด้านภาษีตามกรณีจริงกับผู้รับผิดชอบ
- ผู้อนุมัติตรวจข้อยกเว้น ประวัติการแก้ไข และผลจำลองก่อนส่งยอดจ่าย
ระบบควรเก็บรุ่นของสูตรและวันที่ตัดข้อมูลไว้ด้วย หากเปลี่ยนคะแนนหรือฐานเงินเดือนหลังคำนวณ ต้องคำนวณทั้งกองใหม่และแสดงส่วนต่าง ไม่แก้ยอดรายคนจนตรวจกลับไม่ได้
สื่อสารผลประกอบการกับผลงานรายคนให้แยกจากกัน
คำอธิบายที่ผู้จัดการใช้ควรบอกได้ว่ากองเงินได้รับผลจากธุรกิจอย่างไร และผลจัดสรรรายบุคคลมาจากข้อมูลใด หลีกเลี่ยงการอธิบายเพียงว่าระบบคำนวณมาแล้ว เพราะระบบไม่ได้ตัดสินว่าเกณฑ์นั้นเป็นธรรม
HR อาจเตรียมตัวอย่างที่ไม่ระบุตัวบุคคลให้พนักงานลองอ่าน พร้อมช่องทางตรวจข้อมูลของตนเอง การสื่อสารที่ชัดไม่ได้รับประกันว่าทุกคนจะพอใจ แต่ช่วยให้คำถามกลับไปที่ข้อเท็จจริงและเกณฑ์ที่ตรวจสอบได้
เริ่มจากจำลองก่อนนำสูตรใหม่ไปจ่ายจริง
ลองใช้ข้อมูลปกปิดตัวตนของรอบที่ผ่านมา เปรียบเทียบยอดรวมและการกระจายเงินกับวิธีเดิม ตรวจกลุ่มที่เปลี่ยนมาก และถามผู้จัดการว่าอธิบายเหตุผลได้หรือไม่ หากยังตอบไม่ได้ ให้ปรับเกณฑ์และข้อมูลก่อน ไม่ใช้การเปลี่ยนระบบจ่ายเงินเป็นการทดลองกับพนักงาน
โครงการค่าตอบแทนจึงควรทำคู่กับการออกแบบ KPI และกระบวนการประเมิน ส่วน HRIS ช่วยบันทึกสูตร ตรวจยอด และเก็บประวัติการอนุมัติ การมีข้อมูลตลาดเพิ่มขึ้นมีประโยชน์เมื่อองค์กรรู้ว่าจะใช้ตอบคำถามใดและมีข้อมูลภายในที่เทียบกันได้
นำไปใช้กับองค์กรอย่างไร
ให้การเงินกำหนดวงเงินรวม และ HR จำลองการจัดสรรด้วยข้อมูลและปกปิดตัวตน เริ่มจากกรณีคะแนนเท่ากัน เงินเดือนไม่เท่ากัน และพนักงานเข้าระหว่างปี ตรวจว่ายอดรวมตรงกับงบและอธิบายหลักเกณฑ์แต่ละกรณีได้ ก่อนให้ผู้มีอำนาจพิจารณา
ดูบริการ โครงการเงินเดือนและค่าตอบแทน